Foto: Tela Viva/Reprodução
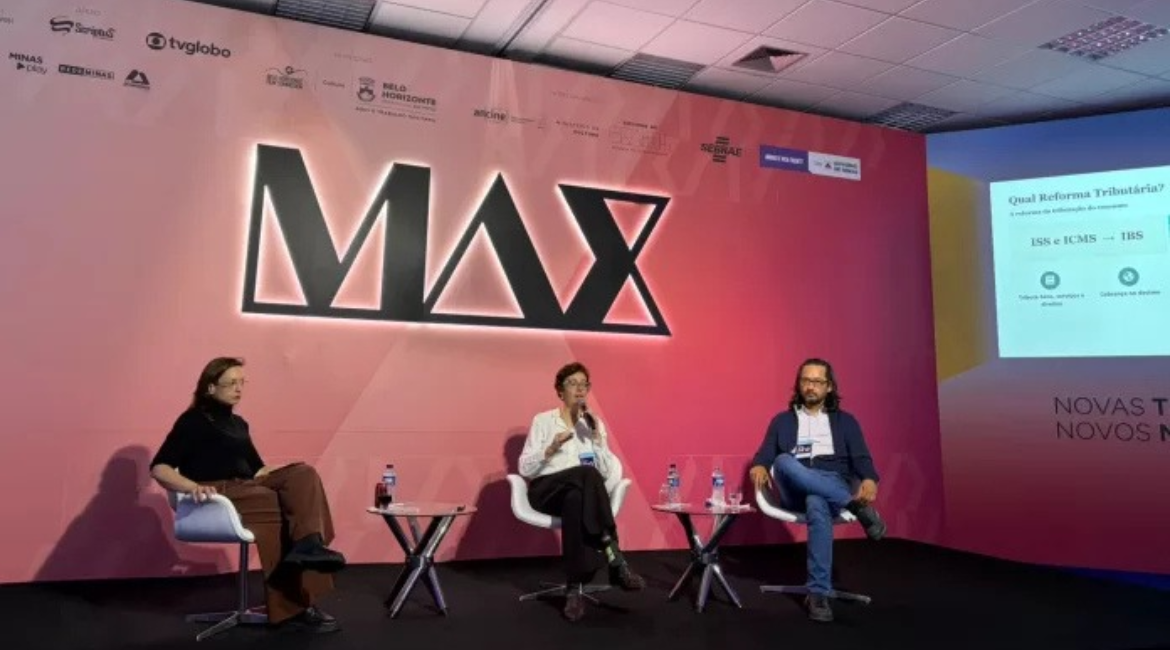
Dos incentivos fiscais à tributação maior em alguns serviços do setor, a reforma tributária impactará fortemente o mercado audiovisual. Nesta terça, 10, um bate-papo promovido pela Max Audiovisual 2026 recebeu Daniella Galvão, advogada tributarista que vem há três anos alertando sobre os problemas da reforma para o audiovisual, para esclarecer quais serão as principais mudanças no dia a dia de produtoras e players. A visão da advogada não é otimista – ela assume que serão mudanças bem difíceis para os profissionais da área, que envolverão muito planejamento e revisão de contas, orçamentos e contratos.
Na conversa, Daniella, que é sócia do escritório CQSFV Advogados, falou especificamente sobre a reforma da tributação do consumo, na qual o ICMS (estadual) e o ISS (municipal) serão substituídos pelo IBS (Imposto sobre Bens e Serviços) de forma gradual até a sua extinção definitiva em 2033. Além disso, o PIS e a Cofins deixam de existir em dezembro de 2026 e, a partir de janeiro de 2027, a Contribuição sobre Bens e Serviços (CBS) substitui integralmente as duas contribuições federais. Os municípios hoje têm legislações específicas, mas, após a transição, operarão a partir de uma lei única, que passará a disciplinar a cobrança do IBS e da CBS.
As mudanças impactarão especialmente o audiovisual por conta de algumas características da atividade, como o fato de se tratar de uma cadeia com muitos fornecedores, que demanda alto investimento inicial, que envolve operações que, hoje, não são tributadas; e que concentram projetos de longo prazo.
“O audiovisual é um setor que gasta tudo antes. Passa anos no mesmo projeto, mesmo sem garantias. Os investimentos iniciais dependem, no futuro, de distribuição e exibição. Por isso é uma atividade que demanda fomento do estado”, analisou Daniella.
“A reforma tributária será boa para os empreendimentos industriais e para o varejo no Brasil porque simplifica a legislação. Para o prestador de serviço, nem tanto. E, para o setor cultural como um todo, ela não será benéfica”, apontou.
Recursos incentivados
Um dos principais alertas apresentados diz respeito aos programas de incentivo estadual e municipal. Atualmente, estados e municípios utilizam, respectivamente, mecanismos relacionados ao ICMS e ao ISS para conceder incentivos fiscais a determinadas atividades, incluindo iniciativas culturais. Com a reforma, a lógica muda. Como ICMS e ISS serão gradualmente substituídos pelo IBS, os atuais incentivos vinculados a esses tributos deixam de existir. Ou seja, os recursos incentivados de estados e municípios serão extintos. É necessária uma alteração na Constituição para que eles sejam mantidos.
Nesse contexto, foram citadas duas propostas de emenda à Constituição – PEC 13 e 14/2026 – apresentadas com o objetivo de permitir a manutenção de recursos incentivados para áreas como cultura e esporte. A avaliação apresentada foi de que a continuidade desses mecanismos dependerá da aprovação dessas propostas.
ISS
Outro ponto destacado foi a situação atual do ISS na produção audiovisual. Hoje, produtoras que atuam com produção, distribuição, legendagem e dublagem, entre outros serviços relacionados ao audiovisual, não pagam ISS. Para aquelas que pagam, fica o alerta: trata-se de uma cobrança ilegal.
A reforma, entretanto, muda o cenário. Com a substituição gradual do ISS pelo IBS, operações que atualmente não sofrem essa cobrança poderão passar a ser tributadas pelo novo sistema. Isso significa que empresas que hoje não recolhem ISS sobre determinadas atividades poderão ter um novo custo tributário. A transição será gradual, mas, segundo a advogada, deverá exigir uma revisão dos orçamentos, especialmente em projetos audiovisuais de longo prazo.
Tributação de direitos/locação de equipamentos
A reforma também amplia o alcance da tributação sobre o consumo. Em vez de considerar apenas serviços tradicionalmente sujeitos ao ISS, o novo sistema passa a alcançar operações envolvendo direitos e outras transações realizadas mediante contraprestação.
Esse ponto pode afetar diretamente o audiovisual, que trabalha frequentemente com cessão e exploração de direitos, além da contratação ou locação de equipamentos e outros serviços – que passam a ser tributados também.
Daniella chamou atenção para situações em que equipamentos ou direitos são adquiridos sem a emissão de uma nota fiscal tradicional, com pagamentos documentados de outras formas. Com a nova estrutura tributária, será necessário analisar como essas operações serão enquadradas e quais impactos terão na carga tributária e na possibilidade de geração de créditos.
A mudança também está relacionada à própria lógica do IVA. O IBS, de competência de estados e municípios, e a CBS, de competência federal, passam a operar dentro de uma sistemática de créditos e débitos ao longo da cadeia.
Créditos PIS/Cofins x CBS
A substituição do PIS e da Cofins pela CBS deverá exigir atenção das produtoras. A questão central não é apenas a nova alíquota, mas também a forma como os créditos serão gerados e aproveitados.
Hoje, empresas submetidas a determinados regimes conseguem aproveitar créditos relacionados a despesas e contratações. Simples Nacional e diversas despesas geram crédito de 9,25%. Com a reforma, essa dinâmica será alterada, e o crédito diminuirá.
Um exemplo apresentado foi o de empresas no lucro real que contratam fornecedores do Simples Nacional. Atualmente, há situações em que a empresa contratante consegue obter um crédito superior ao valor efetivamente recolhido pelo fornecedor. Com a reforma, esse crédito passa a ser proporcional ao tributo efetivamente pago. Também haverá despesas que deixarão de gerar créditos – como, por exemplo, gastos com hospedagem e alimentação, tão comuns na atividade audiovisual.
Ou seja, o impacto aqui também pode ser relevante porque o setor trabalha de forma a envolver uma cadeia extensa de fornecedores e com um investimento elevado antes que a obra gere receita. Por isso, a recomendação é que as empresas mapeiem seus fornecedores, identifiquem o regime tributário de cada um e analisem quais despesas efetivamente gerarão créditos no novo sistema.
Regime diferenciado
Daniella definiu o chamado regime diferenciado como “a forma encontrada para contemplar parte da demanda do setor cultural”, entendendo que esse mercado conta com algumas particularidades. Basicamente, a proposta prevê redução de 60% das alíquotas para determinadas operações relacionadas a bens e serviços destinados a produções culturais, artísticas e audiovisuais nacionais.
Na prática, portanto, o setor não estará submetido à alíquota cheia do novo sistema em todas as operações enquadradas no regime. O problema, segundo a advogada, está em definir exatamente quais operações poderão usufruir do benefício. A Lei Complementar 214 estabelece um rol de serviços e direitos que podem receber o tratamento diferenciado quando fornecidos a determinadas produções.
Entre os serviços citados, estão cessão e licenciamento de direitos e serviços relacionados à produção e gravação. No entanto, a própria definição de “produção audiovisual nacional” pode gerar dúvidas, já que a legislação tributária remete a uma legislação específica que, segundo a palestrante, não foi originalmente criada para estabelecer esse conceito para fins tributários.
A recomendação, portanto, é que as empresas analisem cuidadosamente o anexo da legislação (Anexo X) para verificar se seus serviços e operações estão efetivamente enquadrados no regime diferenciado.
Exportações
A reforma também altera a forma como determinadas operações de exportação serão analisadas. Atualmente, serviços prestados para empresas estrangeiras podem se beneficiar da imunidade tributária relacionada às exportações.
O ponto de atenção passa a ser o conceito de consumo no exterior. De acordo com a apresentação, uma alteração legislativa feita no início deste ano estabeleceu que não basta que o produto ou serviço seja destinado a uma empresa estrangeira: é preciso analisar onde ocorre o consumo. Caso parte do consumo aconteça no Brasil e parte no exterior, somente a parcela consumida fora do país seria considerada exportação para fins tributários.
A mudança pode gerar incerteza para contratos audiovisuais de longo prazo. Um projeto contratado em 2026 por uma empresa estrangeira, por exemplo, pode levar anos até ser concluído e disponibilizado ao público. Nesse intervalo, pode ser difícil determinar antecipadamente onde ocorrerá o consumo da obra. Por isso, contratos internacionais deverão receber atenção especial durante a transição, principalmente em relação à definição de onde ocorre o consumo e aos efeitos tributários de cada operação.
Tributação dos recursos incentivados por IBS/CBS
Para a advogada, está aqui o maior ponto de alerta da reforma tributária para o audiovisual: os recursos incentivados passarão a configurar como receita da obra e, por isso, passíveis de tributação – o que afetará diretamente os orçamentos dos projetos. Há, inclusive, o risco do passado, isto é, de projetos que já receberam os recursos.
“Existe um imbróglio gigantesco em relação à tributação desses recursos. O Ministério da Cultura e o Ministério da Fazenda estão cientes do problema, mas isso precisa ser endereçado de forma mais ampla. Precisamos de uma organização de associações e sindicatos para pressionar o governo atrás de respostas. Esses recursos não devem ser tributados; não faz sentido. Vai prejudicar muito o produtor cultural”, alertou.
“Se eu presto contas daquele recurso, é porque o dinheiro não é meu. O proponente não tem disponibilidade jurídica e econômica. É isso que a legislação do imposto de renda exige para que seja uma receita creditada. A pessoa tem que ter disponibilidade, ou seja, pode usar aquela receita como quiser. No caso dos projetos audiovisuais, não pode. Inclusive tem que colocar o dinheiro numa conta específica aberta exatamente para execução do projeto, e tem que devolver se sobrar. Então temos todo o contexto normativo, o arcabouço normativo, dizendo: isso não é só receita para o proponente. É um problema, mas o que acontece? Comunicação já não é fácil no mundo em que a gente vive. Comunicação jurídica, em instâncias diferentes, Ministério da Cultura e Ministério da Fazenda, é muito mais difícil. E a gente precisa construir esse diálogo”, reforçou a advogada.
O papel do setor
A organização da indústria audiovisual em torno do assunto também foi defendida por Luiza Favale, diretora financeira do Grupo Glaz e conselheira da BRAVI.
“Nos últimos dois anos, estivemos muito capturados pela questão da regulação do VoD, o que acabou nos cegando para qualquer outro assunto regulatório. A reforma tributária é tão importante quanto a regulação. Ela passou e ninguém do setor falou a respeito ou se movimentou nesse sentido. Está na hora de olharmos para esse assunto com seriedade”, afirmou.
Luiza tem estudado a reforma e feito contas dos impactos que ela trará. Sobre os custos, por exemplo, ela fala em cerca de 2 a 3%, possivelmente mais, após a implementação da reforma.
Marcio Yatsuda, presidente da produtora audiovisual Movioca e membro do Conselho Federal da Bravi e da ABRASIA, concorda. Ele brincou que o grande objetivo desse bate-papo era fazer todo mundo “sentir o calor” do que está diante de nós. Mas pondera:
“Existe vida depois da reforma. Eu acho que tem um aspecto individual de cada empresa, de cada produtor. Quem ainda não fez esse trabalho tanto de revisão dos orçamentos quanto de chamar a contabilidade para fazer as análises do tipo de receita que tem, do tipo de projeto com que trabalha, precisa fazer. Há muita lição de casa”.
Para além disso, ele enfatiza o trabalho a ser feito junto das associações e dos sindicatos, conforme Daniella defendeu.
“Faço uma mea culpa pela própria Bravi. Esse tema ficou no submundo. Fomos drenados nos últimos tempos sobre a questão da regulação do VoD. Tudo o que se falava a respeito dela gerava discussão. Não gastamos nada do nosso tempo nas associações e nos sindicatos falando de reforma tributária. A gente já deveria ter ido para Brasília, igual fomos inúmeras vezes para falar da regulação. É hora de nos juntarmos para fazer o que ainda não foi feito. Temos essa responsabilidade”.
Daniella dividiu a “lição de casa” que os profissionais do audiovisual têm agora em duas etapas: internamente, é fazer planejamentos e revisão de contratos e de orçamentos de projetos; externamente, é o engajamento do setor para defender seus interesses.
Conclusão
Embora a reforma seja apresentada como uma simplificação do sistema tributário, a avaliação é que os efeitos para o audiovisual serão mais complexos. O setor possui características diferentes de atividades como indústria e comércio: concentra grande parte dos investimentos no início de cada projeto e pode levar anos para recuperar os recursos aplicados, entre outros pontos de diferenciação.
Nesse cenário, a mudança na tributação não deverá ser tratada apenas como uma questão contábil. Produtoras precisarão reavaliar fornecedores, contratos, modelos de remuneração, custos de produção e orçamentos de projetos que serão executados ao longo de vários anos.
A transição começa a alterar a estrutura atual de tributos de forma gradual, com a implementação do novo sistema e a redução progressiva de tributos como ISS e ICMS. Para o setor audiovisual, o desafio será entender como essa nova lógica de tributação, créditos e incentivos se encaixa em uma atividade cujo ciclo econômico é mais longo e depende fortemente de mecanismos de financiamento e fomento.
*Fonte: Tela Viva